2026.11.16 ZEBRAS
決算書に載らない「信頼」を「信用」へ。ゼブラアンドカンパニーがデットファンドを立ち上げる理由

ゼブラ編集部
「決算書に載っているのは、過去の情報と、数字になった情報です。逆に言えば、未来と、数字にならない価値は載っていないんです」
そう話すのは、Zebras and Company(以下、Z&C)共同創業者・代表取締役の田淵良敬(たぶち・よしたか)さんです。
長く取引を続けてきた仕入れ先、事業を応援してくれる地域の人たち。そうした関係性が事業を支えていることは、地域の経営者ほど肌で知っています。でも、それを資金提供の判断に生かせる仕組みは、十分に整っているとはいえません。
「ゼブラ企業」という言葉を世に送り出して7年近く、会社の設立から5年。出資と経営支援、ムーブメントづくりを重ねてきたZ&Cが新たに立ち上げたのが、ゼブラ企業に短期の融資性の資金の提供を行う「Dazzle Debt Fund(ダズル・デット・ファンド)」です。
企業の評価を見極めるのは、財務に加えて、ステークホルダーとの関係性の質から企業の成長や持続性を捉える評価手法「ゼブラレンズ」。目に見えない関係性を、どう信用に変えていくのか。田淵さんに話を聞きました。
「しまうまの群れ」の信用をつくる
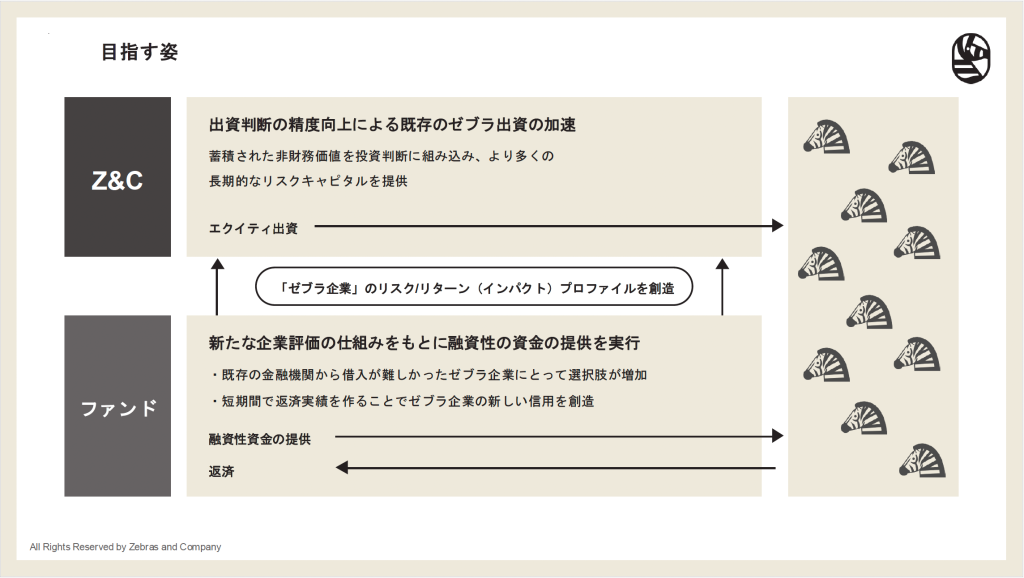
Dazzle Debt Fundは、金融機関や投資家から集めたお金をゼブラ企業に融資性の資金を提供する、期間5年のファンドです。出資者は、信用金庫や地方銀行といった地域金融機関と、Z&Cが兄ゼブラと呼ぶ、地域で長く事業を営んできた先輩のゼブラ企業が中心です。
「この5年間で、既存の金融の仕組みと、ゼブラ企業が求めるものとの間にギャップがあることがわかってきました。今回埋めようとしているのは、特に金融機関の提供する資金とのギャップです。特徴は、お金の出し方よりも、お金を出す前の企業の評価の仕方にあります」
ファンド名の「Dazzle」は、しまうまの群れを意味する言葉です。パイを奪い合うのではなく、みんなで大きくしていく。ゼブラの根底にある相利共生の考え方を込めました。
「お金を出した先がうまくいけばいい、というだけではありません。実績ができれば、『ゼブラ企業は、こう評価すればちゃんと返してくれる』という認識をつくれる。貸す側がそのやり方を取り入れてくれれば、効果はもっと広がります。狙っているのは、ゼブラ企業という『群れ』の信用をつくることです」
成長の先で足りなくなる、もう一つのお金
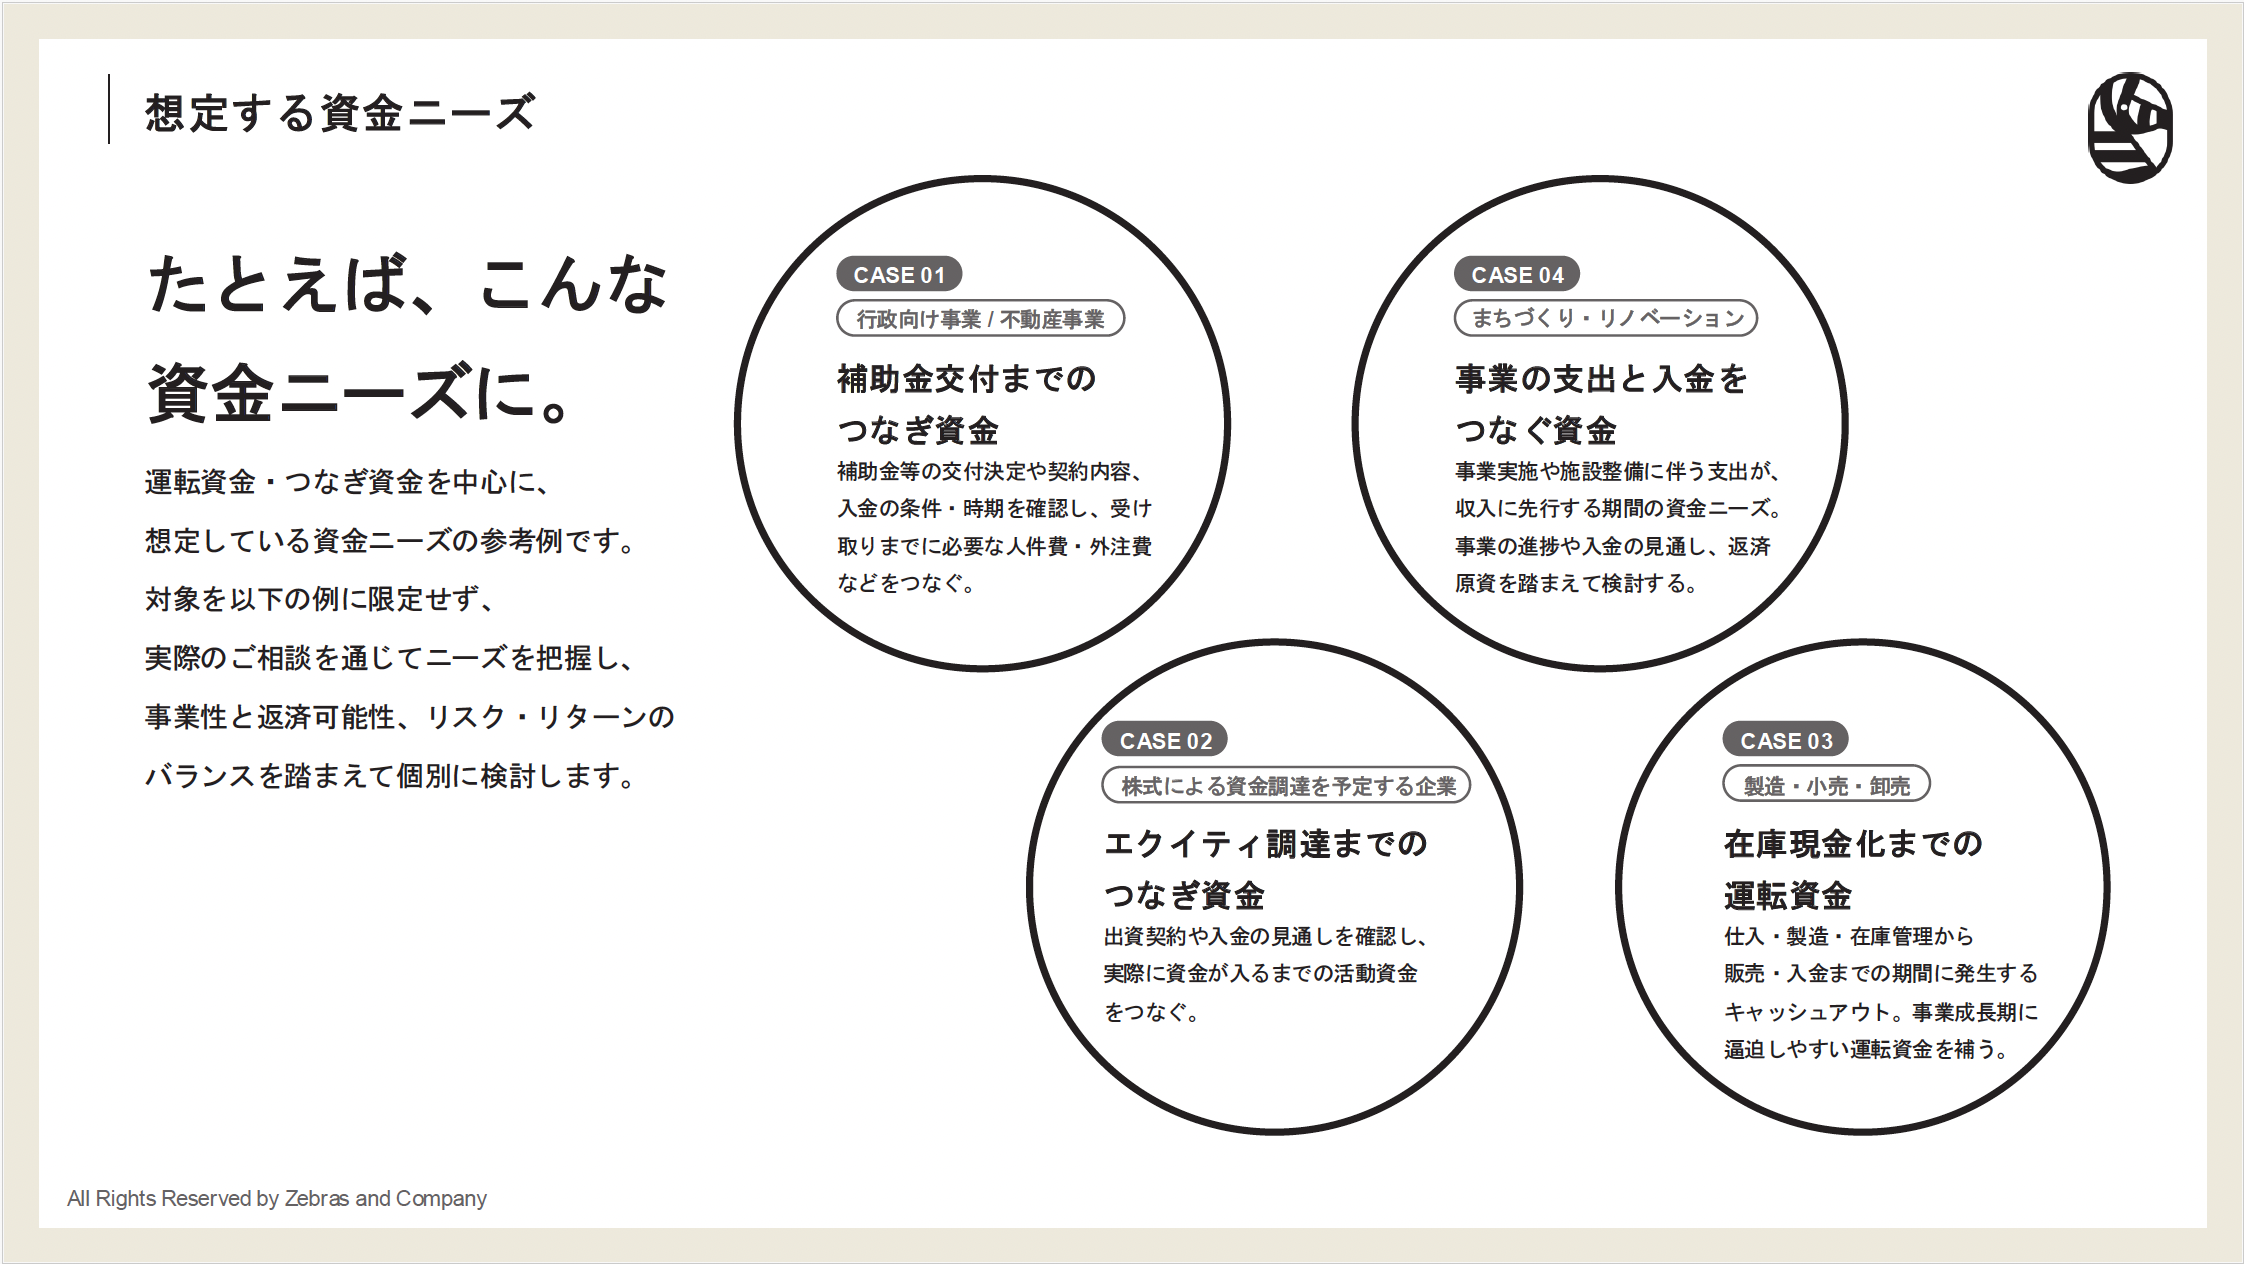
Z&Cは、ゼブラ企業が求める資金を三つに整理しています。先行投資のための長期のリスクキャピタル、運転資金やつなぎ資金などの短期の資金、そして収益化が難しい領域への助成金です。これまでZ&Cが出資で応えてきたのは一つ目。今回、新たに向き合うのが二つ目です。
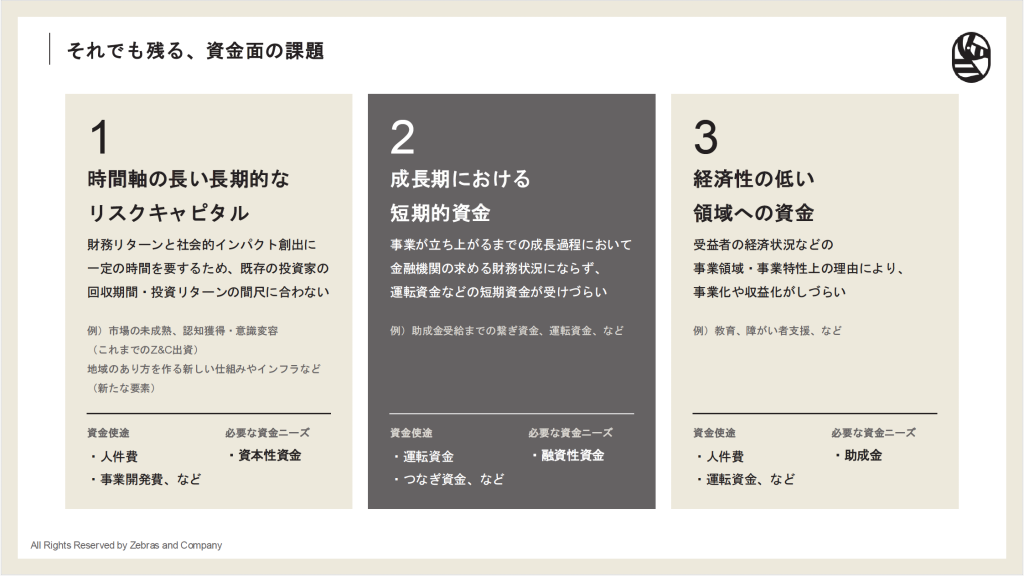
「企業は成長するほど、より大きな運営のためのお金が必要になります。仕入れの代金は先に出ていき、売上は後から入る。行政の委託費や補助金も、入金は事業が終わった後です。成長のための先行投資ではなく、売上も見えているので不確実性は低い。そこにハイリスク・ハイリターンの出資を使えば、企業にとってはコストが高くつきます。本来は、融資性の資金でカバーされるべき領域なんです」
ただ、決算書を中心とした今の審査や事業精査の枠組みでは、こうした企業の実態が伝わりきらないことがあります。Z&Cが本ファンドの準備中に実施したアンケートでも、58.5%もの経営者が、過去の実績が重視されることや、社会課題型の事業が評価されにくいことで、資金調達に不利を感じたと答えています。
限られた人員で多くの案件に向き合う金融機関などの資金の出し手にとって、財務実績や貸付の規模、法人の構造をもとに判断するのは合理的なことでもあります。ただその結果、詳しい検討に進む前に判断が下されることもあります。
例えば、ある起業家の中間支援を担うA社は、売上を上回る規模の行政の協定事業に選ばれたものの、入金は2年以上先でした。成果連動型の契約で売掛金として評価できないことなどから、つなぎ融資は5〜6行に相談しても実現せず、翌年に公的金融機関から借りられたのは希望額の4割ほどでした。
一方で、関係性が道を開いた例もあります。Z&Cの投資先、陽と人(福島県国見町)です。
「事業が伸びるにつれて在庫が増え、運転資金が必要になりました。とはいえ、まだ規模の小さい組織で、決算書だけ見ると一般的な金融機関の審査を通すのは容易ではありませんでした。陽と人の場合は、仕入先である農家をはじめとした地域のステークホルダーと強固な信頼関係を築いており、そこから得ている事業機会などもありました。また、日頃から関係性を育んできた地域金融機関の存在もあり、結果的には、陽と人の持つ関係資本も評価をしてもらえ、運転資金融資といった形で資金を得ることができました。その後事業は順調に伸びています。」
A社やB社も、事業の中身や企業の持つ関係性を丁寧に見れば、融資の余地があったかもしれません。陽と人が融資を受けられたのは、育んできた関係性を評価してもらえた結果でした。事業の中身と関係性を、誰もが評価の土台にできる仕組みにできないか。その問いが、ゼブラレンズにつながっています。
決算書に載らない「関係資本」
ゼブラ企業の特徴の一つは、従業員や取引先、地域の住民まで含めて、ステークホルダーを大切にする長期的でインクルーシブな経営です。
「だからゼブラ企業には、関係性、いわゆる関係資本を豊かに持っている企業が多い。関係資本が増えると、財務や事業にも良い影響が出る。地域の経営者に聞くと、ほぼみんな『そりゃそうだよね』という反応です。でも、それを評価に組み込める仕組みがあるかと聞くと、まだほとんどないんです」
本来、地域の金融機関は、こうした関係性を最もよく知る存在です。今でもそういう金融機関もあると思いますし、バブル以前の銀行は、そうしたものも見て融資していたといいます。流れを変えたのは、1999年に公表され、2019年に廃止されるまで約20年にわたって審査のあり方を方向づけた、金融庁の金融検査マニュアルでした。
「実績と数字として表せるものを審査することが求められた。裏を返せば、それ以外のリスクを取ることには、慎重にならざるを得なかった。新規の取引先や小さな企業を一社ずつ時間をかけて見るのは難しく、一定の基準に沿った審査になっていった側面があったと思います」
とはいえ、昔のやり方に戻せばいいわけでもありません。
「昔は『この経営者は目つきがいいぜ』みたいな、個人の肌感覚の世界があったとも聞きます(笑)。エッセンスは同じでも、それを標準化し、言語化して使えるようにする。いわば、その現代版です」
その考え方を、田淵さんは「面」という言葉で説明します。
「どの企業も、取引先とのバリューチェーンや地域のコミュニティといった、何らかの面のなかにいます。面全体のレジリエンスが上がれば、その企業も強くなる。その面のなかにいるステークホルダーとの関係性を見ることで、企業を捉えられないか。それがゼブラレンズの考え方です」
Z&Cはこれを、関係資本が見えない担保となって事業の継続リスクを下げる、と表現しています。
数字ではなく「質」を、エピソードで確かめる
ゼブラレンズで見るのは、大きく二つです。ステークホルダーと長期的な関係を築けているかという「信頼」と、その関係を支える対話や情報開示といった「透明性」。この二つが重なるほど、変化に強く、事業も安定すると考えます。
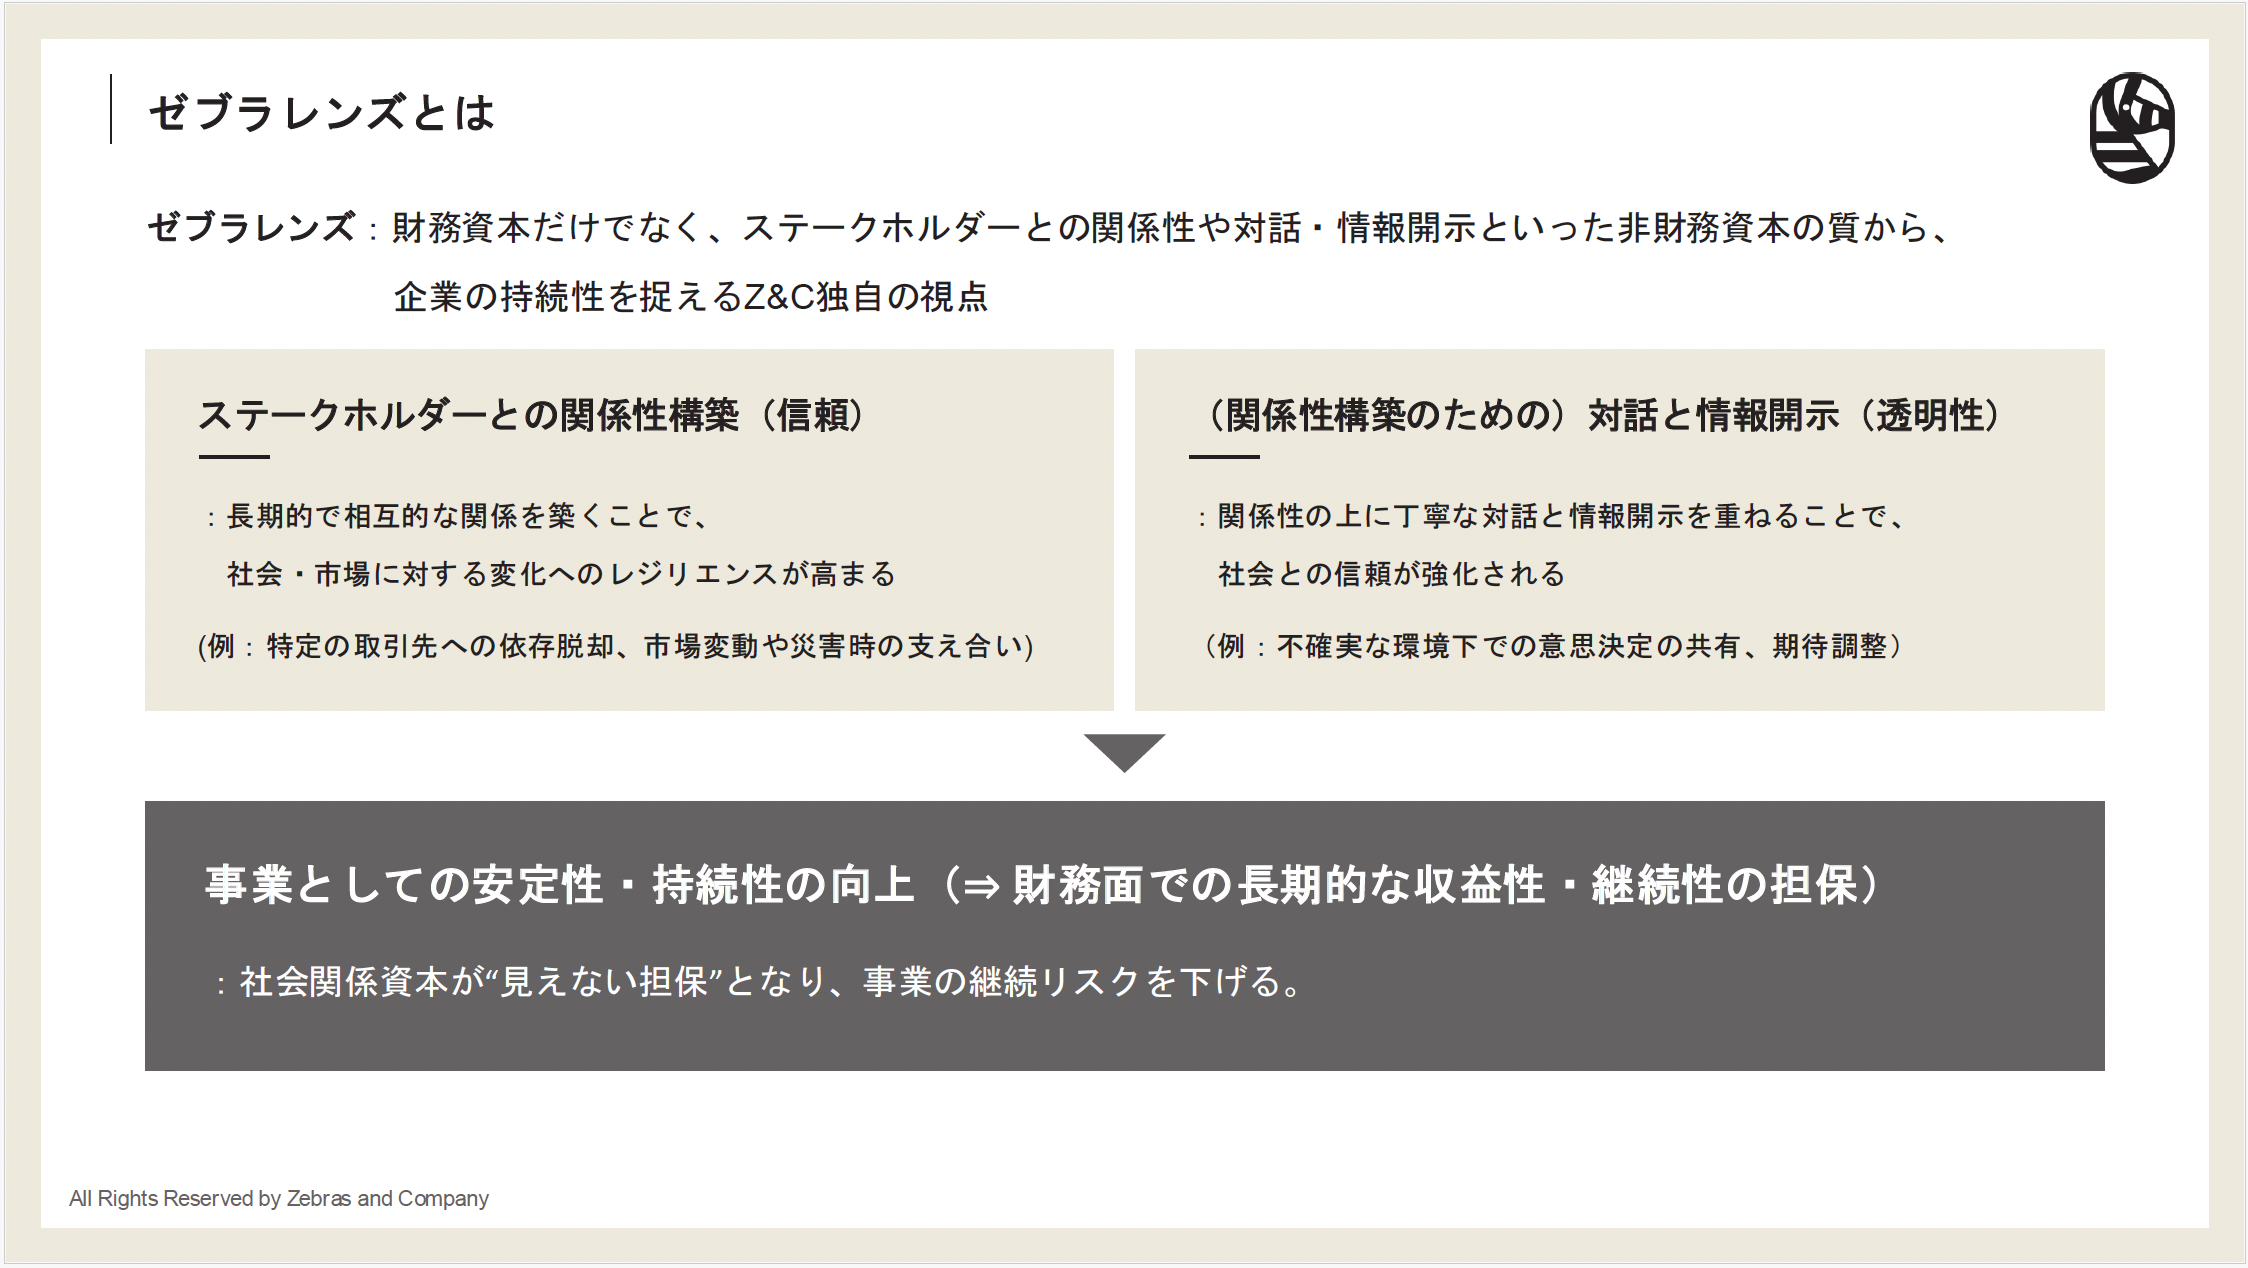
確かめる方法は、対話です。ゼブラレンズでは対話の入り口となる17の項目を用意し、関係性を表す具体的なエピソードを引き出していきます。
「関係性は、数だけあってもだめなんです。30個あります、とはいくらでも言えてしまう。大事なのは質です。質は〇×では測れませんが、具体的なエピソードは、質のある関係性がなければ話せないんです」
エピソードは、①関係を大切にする意図があるか、②それが行動に表れているか、③1度ではなく複数回の行動があったか、④そしてその結果による関係の質はどうか、という4段階で見ていきます。そのうえで、事業の持続性や信用力につながっているかを判断し、ABCで評価します。100%客観的にするのは難しい、と田淵さんも認めます。それでも、この4段階目にこそ違いがあるといいます。
「多くのインパクト評価は、関係性の数やスケール(広さ)を見る3段階目まで。4段階目の質に踏み込むところが、大きな違いだと思います」
外の目と、返済・償還の見通しでリスクを抑える
もちろん、財務も見ます。そのうえで、決算書に表れない関係性を加えて判断するのが、このファンドのやり方です。
審査委員には、食と地域づくりに携わってきた事業者目線を持つ方、メガバンクや信用組合を歴任した方が名を連ねます。運用チームには、三菱UFJ銀行で約18年半、与信審査などに携わった方をはじめ、金融実務を知るメンバーが、2年近くかけてそろいました。
そもそも、ゼブラ企業への融資はリスクが高いのか。田淵さんの見立ては、むしろ逆です。
「特にローカル・ゼブラ企業は、ステークホルダーと密接に関わっているからこそ、大きなリスクを取って周りに迷惑をかけることを避けます。私たちが関わってきた範囲で、倒産したゼブラ企業はありません。しかも今回の資金は、売上や入金があれば返ってくる短期のもの。返済・償還の見通しがある程度見えていて、リスクを抑えられる設計です」
「ゼブラデット」という選択肢を
ゼブラ企業という言葉は、国の政策文書にも毎年のように盛り込まれるほど広がりました。一方で、金融の世界での認知はまだこれからです。
「ゼブラ企業向けのリスクとリターンが定義された金融商品がないので、年数が浅ければスタートアップと見なされ、『ベンチャーデットがあります』と案内されることになります。でもベンチャーデットは、短期間で大きく伸びることを前提にした商品です。金融は本来、リスクとリターンの兼ね合いで見るもの。『スタートアップだからベンチャーデット』ではなく、『ゼブラ企業ですね、ではゼブラデットで』。そういう世界をつくりたいんです」
ファンドの目標リターンは、ベンチャーデットのファンドに比べれば控えめです。それでも出資者の多くは、その先に広がる可能性を見ているといいます。
国の議論と重なる、今しかないタイミング
こうした問題意識は、国の議論とも重なります。田淵さんが委員を務める、中小企業庁と金融庁による「地域資金循環検討会」のテーマも、地域の非財務価値を可視化し、ファイナンスにつなげることです。金融庁は、未来を見て企業を評価する事業性融資を打ち出し、無形資産を含めて事業全体を担保とする企業価値担保権も設けました。
「ただ、20年近く定着してきたやり方を、すぐに切り替えるのは簡単ではありません。特に地域では、人口が減り、土地の担保価値も下がっていく。企業の本質を見極める目利きは、地域に根ざした金融機関だからこそ、一層求められていくのではないでしょうか」
そして、今でなければならない理由もあります。
「バブル以前の、関係性を見て融資していた時代を知る方は、今では役員や顧問として関わっている方がほとんどで、あと5年もすれば、その経験を直接語れる人はいなくなってしまうかもしれません。一方で、共感してくれる若い世代もたくさんいます。今なら、その両方と一緒に動ける。だからこそ、今やる意味があるんです」
無形資産をレバレッジして、有形資産をつくる
「私たちはこの5年間、ゼブラムーブメントという大きなうねりをつくってきました。小さな有形資産をレバレッジして、大きな無形資産をつくってきたんです。今度はそれをレバレッジして、有形資産をつくっていく段階です」
これがうまくいけば、新しいファンドや、地域の金融機関との共同ファンドも視野に入ります。返済・償還実績は、ゼブラ企業ならではのリスクとリターンの姿を浮かび上がらせ、Z&Cの事業精査における判断の精度も高める。磨いた評価の知見を、金融機関などに提供していくことも構想しています。
その先に見据えるのは、地域経営や、次の世代に残る仕組みづくりです。
「人口が増えず、経済も右肩上がりではない今、ビジネスモデルの前に、地域としてのあり方から考えなければなりません。あり方の前提ができてくると、それにあったビジネスモデルや必要な事業の議論ができる、その際に、適したファイナンスの設計も必要となります。今回のファンドは、必要とされる資金を提供できる仕組みであり、地域の取り組みを具体的に前へ進めることができるお金です」
Z&Cの構想が実装の段階に入った今の心境を尋ねると、田淵さんは笑って「ワクワクしながら、ドキドキもしています」と答えました。
一社への資金が返済の実績になり、実績が信用になる。その信用はやがて、群れ全体を支える力になっていきます。Dazzle Debt Fundは、その循環の最初の一歩です。
Dazzle Debt Fund 概要
名称:Dazzle Debt Fund 1号投資事業有限責任組合
運営:株式会社Zebras and Company
運用期間:5年
主な資金使途:ゼブラ企業の運転資金、つなぎ資金などの短期融資
主な出資者:地域金融機関、兄ゼブラ企業 ほか
PROFILE
田淵良敬(たぶち・よしたか)
株式会社Zebras and Company共同創業者・代表取締役、Tokyo Zebras Unite共同創設者。日商岩井(現・双日)、米国ボーイング社を経て、LGT Venture Philanthropy、ソーシャル・インベストメント・パートナーズ、社会変革推進財団などで国内外のインパクト投資に従事。2021年3月、Zebras and Companyを共同創業。金融庁「インパクトコンソーシアム」地域・実践分科会メンバー、大学院大学至善館特任准教授。同志社大学卒、IESE Business SchoolでMBA取得。
PROFILE
ゼブラ編集部
「ゼブラ経営の体系化」を目指し、国内外、様々なセクターに関する情報を、一緒に考えやすい形に編集し、発信します。